اقتصادكم- عبد الصمد واحمودو
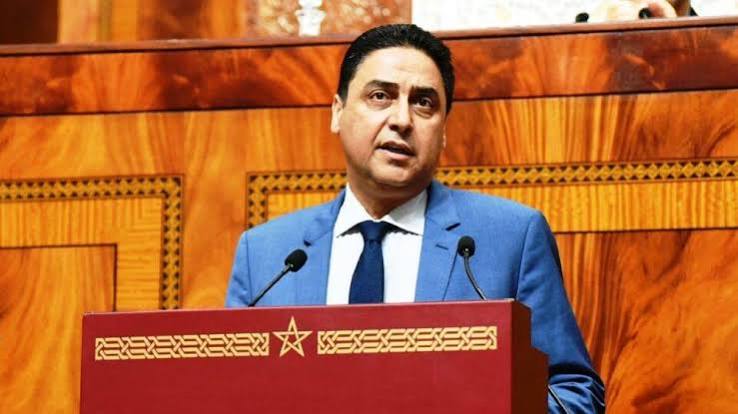
أكد عبد الرحيم شافعي، رئيس هيئة مراقبة التأمينات والاحتياط الاجتماعي، أن قطاع التأمين بالمغرب راكم خلال العقد الماضي تطورا مهما على مستوى حجم النشاط والصلابة المالية، غير أن المرحلة المقبلة تفرض توسيع نطاق التغطية التأمينية وتعزيز ثقة المواطنين، بما يسمح بتحويل التأمين من مجرد التزام مفروض إلى وسيلة للحماية المالية من المخاطر.
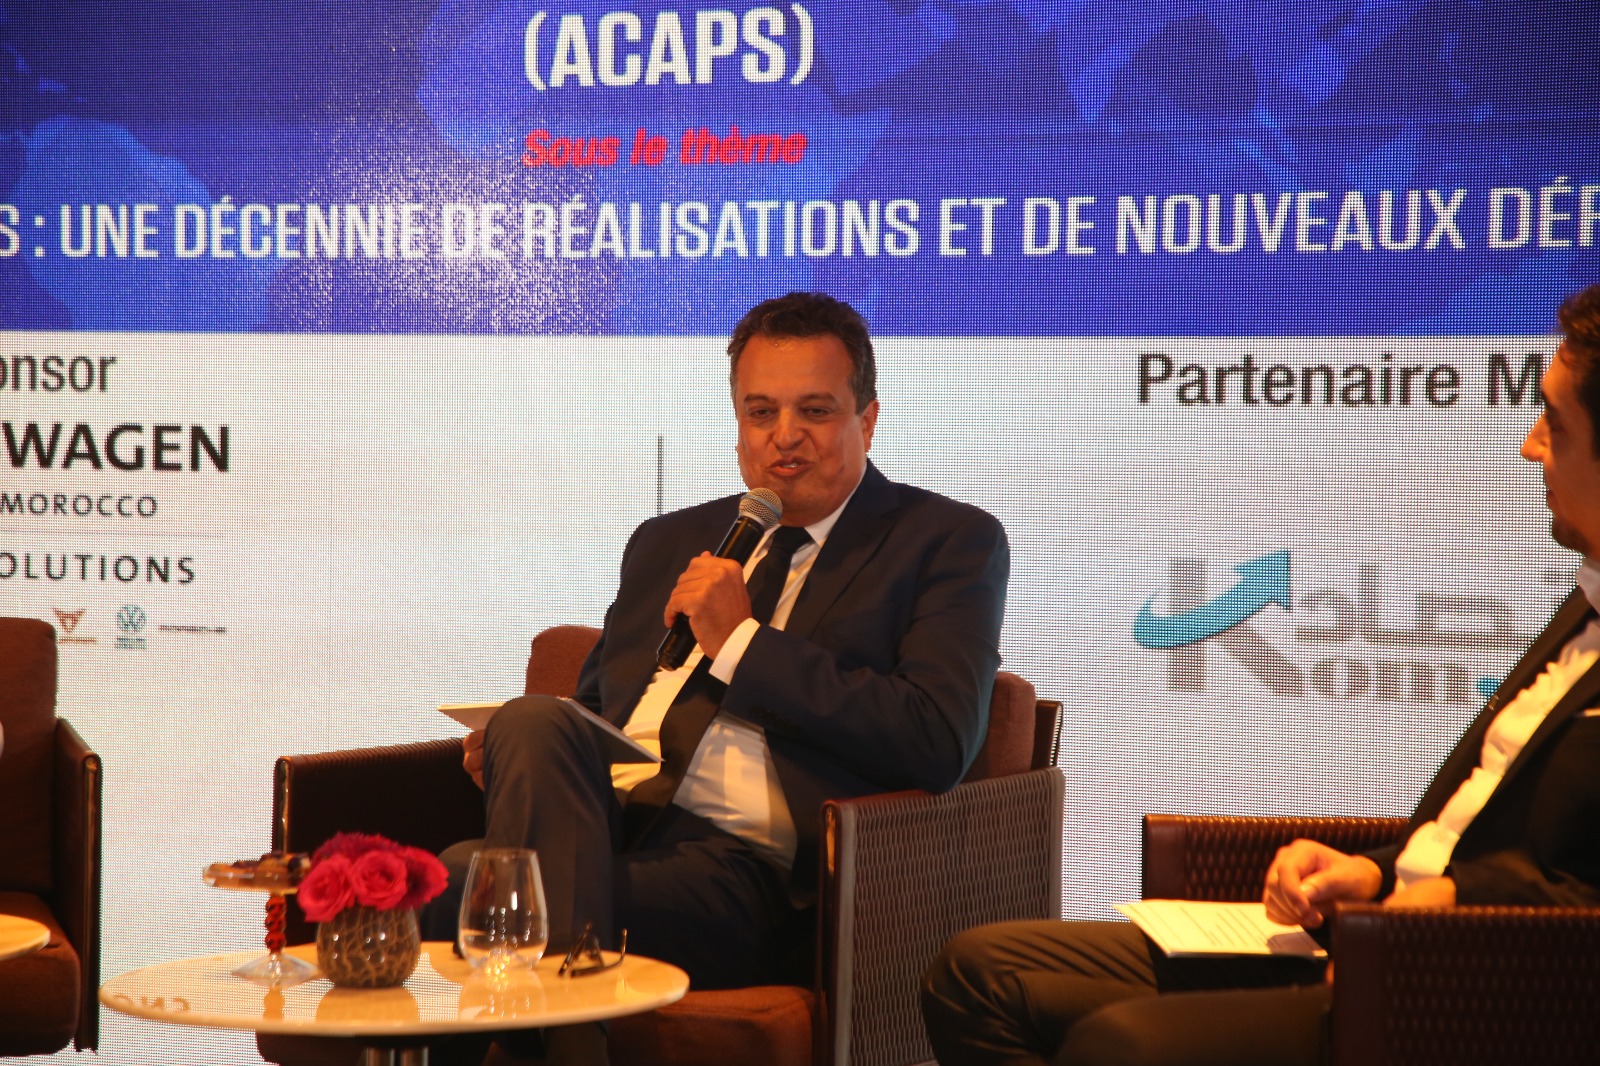
وأوضح الشافعي، في عرض قدمه خلال مشاركته مساء الثلاثاء 3 نونبر 2026، في لقاء نظمته مجلة "Finances News" ضمن سلسلة "ليالي المالية"، تحت شعار "هيئة مراقبة التأمينات والاحتياط الاجتماعي.. عقد من الإنجازات وتحديات جديدة"، أن رقم معاملات قطاع التأمين بلغ 64 مليار درهم خلال سنة 2025، فيما يضم السوق 25 شركة تأمين وإعادة تأمين، إلى جانب شركات للمساعدة وتأمين الائتمان.
واستعرض رئيس الهيئة، خريطة توزيع المنتجات التأمينية، مشيرا إلى أن شبكة البنوك والتأمين تتصدر قنوات التوزيع بحصة تبلغ 32% من رقم المعاملات، تليها شركات الوساطة بنسبة 31%، ثم التدبير المباشر بنسبة 15%.
وسجل القطاع، بحسب المعطيات التي قدمها الشافعي، نموا سنويا متوسطا بلغ 6.9% خلال السنوات العشر الماضية، مع أداء متفاوت بين التأمين على الحياة، الذي ارتفع بنسبة 8.4% وحقق رقم معاملات يقارب 30 مليار درهم، والتأمين غير المرتبط بالحياة، الذي سجل نموا بنسبة 6.8%، بحجم معاملات بلغ نحو 35 مليار درهم.
واعتبر الشافعي، أن تطور نشاط التأمين خلال هذه الفترة تجاوز وتيرة نمو الاقتصاد الوطني، وهو ما يعكس، بحسبه، استمرار وجود فرص غير مستغلة لتوسيع السوق وتعزيز مساهمته في الاقتصاد.
وعلى مستوى الحضور الدولي، أشار الشافعي إلى أن المغرب يحتل المرتبة الثانية إفريقيا في قطاع التأمين بعد جنوب إفريقيا، والثالثة عربيا بعد الإمارات العربية المتحدة والمملكة العربية السعودية، فيما يأتي في المرتبة 47 عالميا من حيث حجم النشاط.
التأمين على السيارات يهيمن على السوق
وفي ما يتعلق ببنية رقم المعاملات، أوضح الشافعي أن الادخار يمثل الحصة الأكبر، بنحو 25 إلى 26 مليار درهم، أي ما يعادل قرابة 40% من إجمالي النشاط، يليه التأمين على السيارات بحوالي 16 مليار درهم، فيما تبلغ تعويضات حوادث الأشخاص والتأمينات المرتبطة بها نحو 6 مليارات درهم.
ولفت إلى أن التأمين غير المرتبط بالحياة لا يزال يعتمد بدرجة كبيرة على التأمين الإجباري على السيارات، مقابل محدودية انتشار عدد من التغطيات الاختيارية، خاصة لدى الأفراد، ومن بينها التأمين على السكن والحوادث الشخصية.
وعلى صعيد الأداء المالي، كشف رئيس الهيئة أن شركات التأمين أدت خلال الفترة المعنية نحو 56.5 مليار درهم في شكل تعويضات ومصاريف، فيما تجاوزت استثمارات القطاع 260 مليار درهم، مع تسجيل أرباح كامنة تقارب 62 مليار درهم.
كما بلغت الأموال الذاتية الإجمالية للقطاع 48 مليار درهم، بنمو قدره 5.1%، فيما تجاوزت نسبة الملاءة المالية، وفق نظام الملاءة «S1»، مستوى 400%، وهو ما يعكس، بحسب الشافعي، متانة الوضعية المالية لشركات التأمين وقدرتها على مواجهة المخاطر.
في المقابل، أشار إلى أن النسبة المجمعة للقطاع بلغت 105%، ما يعني أن كل 100 درهم من الأقساط المحصلة تقابلها 105 دراهم من التعويضات والتكاليف، موضحا أن عائدات الاستثمارات تساهم في تعويض هذا العجز التقني والحفاظ على ربحية القطاع.
تعزيز الثقة وتوسيع التأمين الاختياري
وفي تقييمه لحصيلة عمل الهيئة خلال العقد الماضي، أبرز الشافعي عددا من الأوراش التي جرى إطلاقها، من بينها إرساء التنظيم والهياكل المؤسساتية، وتطوير التأمين التكافلي، الذي أصبح يضم أربع شركات عاملة، إلى جانب نافذة للتأمين التكافلي لدى شركة لإعادة التأمين.
كما توقف عند ورش الانتقال إلى نظام الملاءة القائم على المخاطر، الذي انطلق العمل عليه منذ 2016، باعتباره تحولا في طريقة تقييم قدرة شركات التأمين على الوفاء بالتزاماتها، مقارنة بالنظام السابق القائم على نسب ومعايير محددة.
وأكد أن القطاع أظهر قدرة على الصمود أمام الأزمات الاقتصادية، ومن بينها تداعيات جائحة كوفيد-19، مستفيدا من تعزيز متانته المالية وتراكم احتياطياته.
وبخصوص التحديات المقبلة، شدد الشافعي على ضرورة معالجة ضعف انتشار التأمينات الاختيارية، والعمل على توسيع التغطيات لتشمل مجالات السكن والصحة والحوادث الشخصية والتقاعد التكميلي، بدل استمرار تمركز السوق حول التأمين الإجباري على السيارات.
كما دعا إلى تحسين العلاقة بين شركات التأمين والمؤمن لهم، من خلال إرساء توازن أكبر في العقود وشروطها، وتعزيز حماية المستهلك في ما يتعلق بتفسير المقتضيات التعاقدية وتسوية النزاعات.
واعتبر أن بناء الثقة يمر أيضا عبر تكثيف برامج التربية المالية وتبسيط المنتجات التأمينية وجعلها أكثر ملاءمة لقدرة المواطنين على تحمل تكلفتها، حتى ينظر إلى التأمين باعتباره آلية للحماية من المخاطر المالية، وليس مجرد مصروف تفرضه الالتزامات القانونية.
كما أكد الشافعي، على أن الرهان خلال العقد المقبل يتمثل في تجاوز النمو الكمي للسوق نحو توسيع قاعدة المستفيدين، وتنويع التغطيات التأمينية، وتعزيز دور القطاع في حماية الأفراد والمقاولات من المخاطر.