اقتصادكم
رغم بلوغ حجم الادخار الوطني بالمغرب 535.6 مليار درهم سنة 2025، لا تزال قدرة الأسر على توفير جزء من مداخيلها محدودة، إذ لا تتجاوز نسبة الأسر التي تمكنت من الادخار 2.8% خلال الفصل الثالث من سنة 2026، ووفق معطيات المندوبية السامية للتخطيط، تبرز هذه الأرقام مفارقة بين نمو الموارد المالية للاقتصاد الوطني والصعوبات التي تواجهها الأسر في تدبير ميزانياتها.
وتكشف نتائج البحث الأخير حول الظرفية لدى الأسر، الذي أنجزته المندوبية السامية للتخطيط، أن 58.2% من الأسر صرحت بأن مداخيلها تغطي نفقاتها، في حين اضطرت 39% منها إلى الاستدانة أو السحب من مدخراتها لتلبية احتياجاتها. وفي المقابل، لم تتجاوز نسبة الأسر التي تمكنت من ادخار جزء من دخلها 2.8% خلال الفصل الثالث من السنة الجارية.
ولا تبدو التوقعات المستقبلية أفضل حالا، إذ لا تتوقع سوى 7.5% من الأسر القدرة على الادخار خلال الاثني عشر شهرا المقبلة، مقابل 92.5% لا ترى إمكانية لتحقيق ذلك. وهو ما يعكس حجم الضغوط التي تواجهها الأسر، بين الحفاظ على التوازن المالي وتغطية النفقات اليومية ومحاولة إعادة تكوين مدخرات استُنزفت لتلبية الاحتياجات الأساسية.
الادخار الوطني يرتفع.. لكن ليس الجميع مستفيدا
في المقابل، سجل الادخار الوطني الإجمالي منحى تصاعديا خلال السنوات الأخيرة، ووفق السلسلة المحينة للحسابات الوطنية المؤقتة لسنة 2025، ارتفع حجم الادخار من 414.8 مليار درهم سنة 2023 إلى 473.9 مليار درهم سنة 2024، قبل أن يصل إلى 535.6 مليار درهم سنة 2025.
وبالتوازي مع ذلك، ارتفعت حصة الادخار الوطني من الناتج الداخلي الإجمالي من 27.9% سنة 2023 إلى 29.4% سنة 2024، ثم إلى 31.1% سنة 2025.
غير أن هذا التطور لا يعني بالضرورة تحسن الوضع المالي لجميع الأسر، باعتبار أن الادخار الوطني لا يقتصر على مدخرات الأسر، بل يشمل أيضا مدخرات المقاولات والإدارات العمومية، وبالتالي، فإن ارتفاع المؤشر الإجمالي لا يعكس بصورة مباشرة قدرة المواطنين على توفير جزء من مداخيلهم.
المقاولات تستحوذ على الحصة الأكبر من الادخار
وتوضح معطيات المندوبية السامية للتخطيط أن الشركات المالية وغير المالية ساهمت بنسبة 60.3% من الادخار الوطني سنة 2024، وفق الحسابات المنشورة في دجنبر 2025. في المقابل، بلغت مساهمة الأسر والمؤسسات غير الهادفة للربح التي تقدم لها الخدمات 26.8%، بينما لم تتجاوز حصة الإدارات العمومية 12.9%.
وبلغ الادخار الإجمالي للأسر نحو 120 مليار درهم سنة 2024، مقابل 104.1 مليارات درهم سنة 2023، فيما ارتفع معدل ادخارها من 10.5% إلى 11.3% خلال الفترة نفسها. ومع ذلك، استهلكت النفقات النهائية للأسر ما يعادل 89.2% من دخلها المتاح الإجمالي سنة 2024، ما يبرز استمرار ثقل الاستهلاك على ميزانياتها.
الاستثمار يوسع حاجيات الاقتصاد إلى التمويل
وعلى مستوى تمويل الاقتصاد الوطني، ارتفعت نسبة الاستثمار الإجمالي من الناتج الداخلي الإجمالي من 29% سنة 2023 إلى 33.6% سنة 2025، بوتيرة فاقت تطور معدل الادخار. ونتيجة لذلك، اتسعت حاجيات الاقتصاد إلى التمويل، إذ انتقلت من 0.9% من الناتج الداخلي الإجمالي سنة 2023 إلى 1.2% سنة 2024، ثم إلى 2.5% سنة 2025.
واستمر هذا الاتجاه خلال الفصل الثاني من سنة 2026، بعدما بلغ الادخار الوطني الإجمالي 135.6 مليار درهم، مسجلا ارتفاعا بنسبة 2.7% على أساس سنوي. غير أن نسبته إلى الناتج الداخلي الإجمالي تراجعت إلى 30.6%، مقابل 31.1% خلال الفترة نفسها من السنة الماضية، في وقت ارتفعت فيه نسبة الاستثمار الإجمالي إلى 35.6%.
وبناء على هذه التطورات، وصلت حاجيات الاقتصاد الوطني إلى التمويل إلى 5% من الناتج الداخلي الإجمالي خلال الفصل الثاني من سنة 2026، مقابل 2.4% خلال الفصل نفسه من سنة 2025.
بين الادخار والاستثمار.. كيف تختار الأسر توظيف أموالها؟
ولا تقتصر مسألة الادخار على حجم الأموال التي يمكن توفيرها، بل تشمل أيضا كيفية تدبيرها واختيار الأوعية المناسبة لتوظيفها. إذ يتعين على الأفراد تحديد المبالغ التي ينبغي الاحتفاظ بها لمواجهة النفقات الطارئة، والمدة التي يمكن خلالها تجميد الأموال، فضلا عن الانتباه إلى الرسوم التي قد تقلص العائد الفعلي للاستثمارات وشروط استرجاع الأموال.
وفي هذا السياق، يظل من الضروري التمييز بين مدخرات مخصصة لمواجهة الظروف غير المتوقعة، وأموال يجري توظيفها لتحقيق أهداف مستقبلية على المدى الطويل، إذ تختلف احتياجات كل نوع من حيث السيولة والمخاطر والمدة الزمنية.
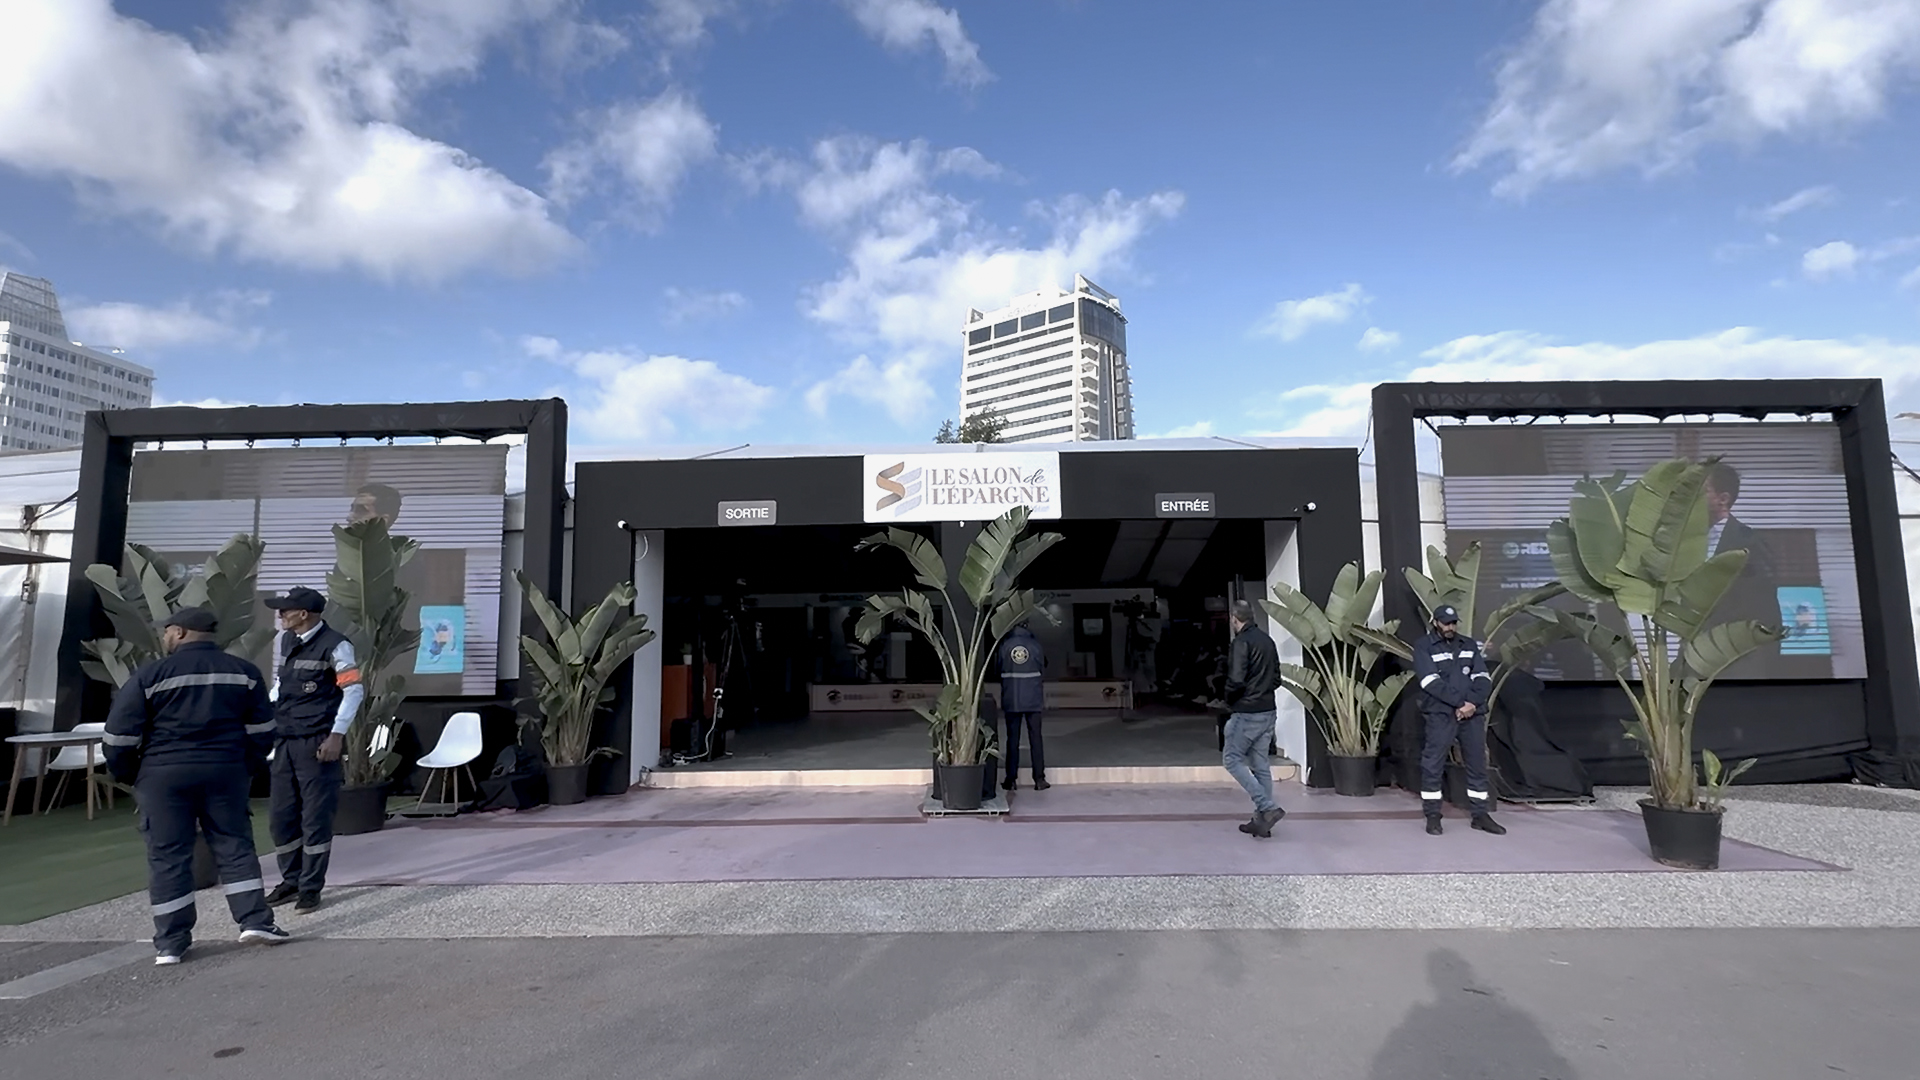
ومن المرتقب أن يشكل معرض الادخار، الذي تنظمه «Finance News Hebdo» خلال الفترة الممتدة من 2 إلى 5 دجنبر 2026 بـ l’église Sacré-Cœur بالدار البيضاء، مناسبة لتسليط الضوء على قضايا الادخار والاستثمار، وتقريب آلياتهما من المواطنين، في ظل التحديات التي تواجه الأسر في تدبير مواردها المالية وتعزيز قدرتها على الادخار.